Vilka kategorier och procentsatser gäller 2026?
Skattereduktionen för grön teknik omfattar solceller, lagring av egenproducerad el och laddningspunkt för elfordon. Underlaget är arbete och material enligt Skatteverkets företagssidor om grön teknik.
| Kategori | Underlag som ger reduktion | Avdrag 2026 |
|---|---|---|
| Solceller | Arbete och material | 15 procent |
| Lagring av egenproducerad el | Arbete och material | 50 procent |
| Laddningspunkt för elfordon | Arbete och material | 50 procent |
Tabellen gäller under 2026 enligt Skatteverket med sidvisning 5 september 2026. Energimyndigheten anger i guide uppdaterad 20 januari 2026 att solceller sänktes från 20 procent till 15 procent från 1 juli 2025 genom beslut 2024/25:SkU17, medan batteri och laddpunkt lämnades oförändrade. Resor, utrustning, projektering och liknande kringkostnader ger inte avdrag enligt Skatteverkets sida om hur reduktionen fungerar.
Hur högt är taket för grön teknik och vad skiljer mot ROT?
Taket för grön teknik är 50 000 kronor per person och år och kräver tillräcklig skatt att räkna av mot. Beloppet är separat från ROT och RUT, där ROT och RUT tillsammans har ett tak upp till 75 000 kronor. Samma arbete kan inte få både grön teknik och ROT, men separata arbeten kan delas så att exempelvis takarbete får ROT och solceller får grön teknik.
Avdraget gäller installationer som påbörjats, slutförts och betalats tidigast 1 januari 2021. Två personer i hushållet som båda äger bostaden kan ta 50 000 kronor var samma år för sin andel, förutsatt att var och en har tillräcklig skatt. Energimyndigheten beskriver i svar uppdaterade 20 januari 2026 att delning kräver ägande och att reduktionen inte kan överstiga den skatt som ska betalas.
Vem får avdrag för grön teknik?
Avdrag för grön teknik ges för installation i ägt småhus, ägarlägenhet, bostadsrätt hänförlig till lägenheten eller småhus under uppförande. Bostaden ska vara privatbostad och installationen ska vara hänförlig till den bostaden. Installation på näringsfastighet ger inte privat skattereduktion, en gräns som skiljer privat avdrag från stöd för laddning vid företagets fastighet.
Material som köps av någon annan än installatören ger endast avdrag för arbetskostnaden. Enbart materialförsäljning utan installation ger noll kronor i reduktion. Utföraren ska ha F-skatt och ansvara för att fakturan specificerar arbete och material på ett sätt som Skatteverket kan pröva vid utbetalning.
Hur dras beloppet av på fakturan?
Fakturametoden för grön teknik innebär att utföraren drar av reduktionen direkt på fakturan och sedan söker utbetalning från Skatteverket. Kunden betalar det reducerade beloppet till utföraren och behöver inte söka avdraget i deklarationen. Utföraren söker utbetalning senast 31 januari året efter slutbetalningen.
Elektronisk betalning krävs för att reduktion ska kunna ges. Kontant betalning utan spårbar elektronisk transaktion uppfyller inte kravet. Skatteverket prövar att bostad, utförare, underlag och tak följer reglerna innan utbetalning beslutas. Om underlaget innehåller både godkända och icke godkända poster ska endast arbete och material för den godkända kategorin räknas.
Laddbox som räkneexempel för 50 procent
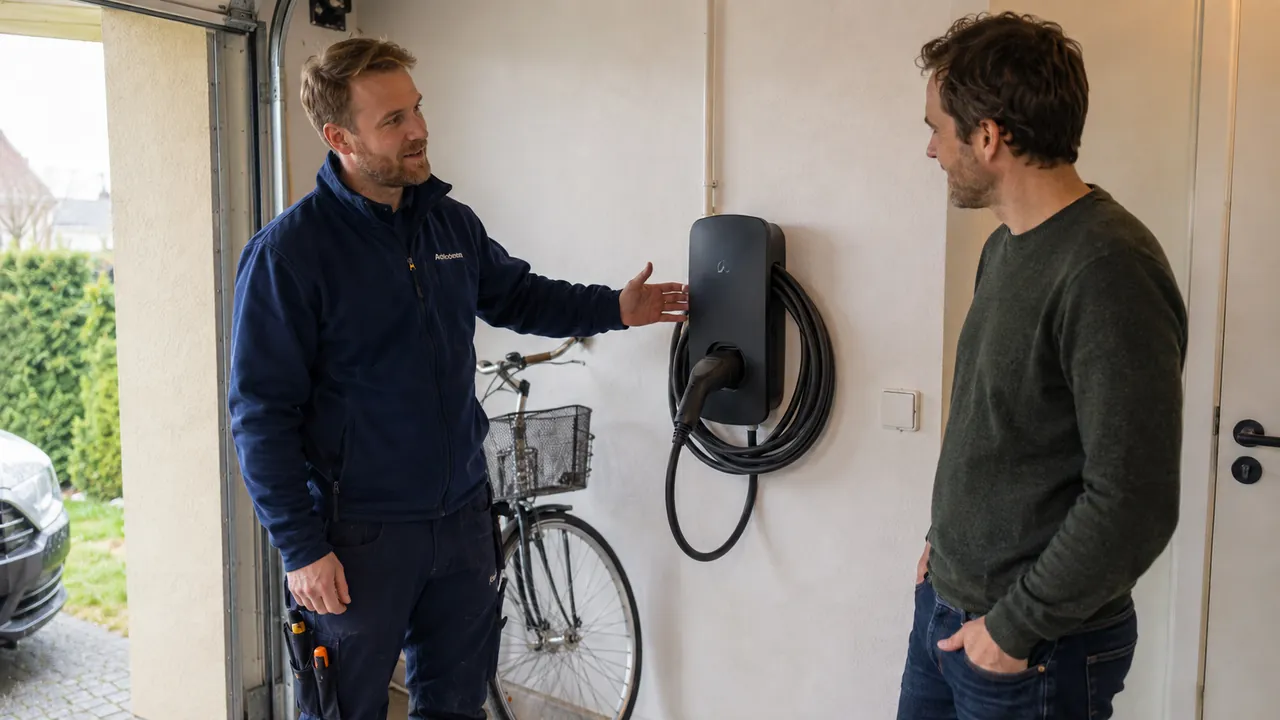
Underlaget för laddningspunkt med 50 procent omfattar själva laddningspunkten, fäste, kabel från elcentralen till punkten och laddkabel enligt Skatteverkets frågor och svar. Ny elcentral i sig ger inte grön teknik, även om kabeln till punkten ingår. Avdraget beräknas på arbete och material inklusive moms.
Ett räkneexempel från Skatteverkets metod är arbete och material för 22 000 kronor inklusive moms för laddpunkt. Reduktionen blir 50 procent, alltså 11 000 kronor, och kunden betalar 11 000 kronor efter avdrag på fakturan. Beloppet ryms inom taket på 50 000 kronor och beloppet är ett exempel, inte ett marknadspris. Om materialet köps separat från installationen räknas endast arbetskostnaden som underlag, vilket sänker reduktionen i exemplet.
Ett räkneexempel för solceller från Skatteverket är totalt 200 000 kronor där 6 000 kronor är övrigt och 194 000 kronor är arbete och material. Reduktionen blir 15 procent av 194 000 kronor, alltså 29 100 kronor. Exemplet visar hur övriga kostnader sorteras bort före procentberäkningen.
Vad ingår inte i underlaget?
Underlaget för grön teknik omfattar inte resor, utrustning, projektering eller annan administration runt installationen. Ny elcentral, säkringsuppgradering som separat åtgärd och arbeten på fastighetens allmänna elsystem utanför den definierade punkten ger inte reduktion. För laddningspunkt är gränsen att själva punkten, fästet, kabeln till centralen och laddkabeln ingår, men inte en ny central.
Lagring avser lagring av egenproducerad el och prövas mot kravet på koppling till egen produktion. Solceller, lagring och laddningspunkt prövas var för sig mot sin procentsats, men summeras mot samma tak på 50 000 kronor per person och år. Om taket överskrids reduceras utbetalningen till takbeloppet och överskjutande del ger ingen reduktion det året.